Anzeige

Autor/in

Stefan Sander

Zahntechnikermeister Stefan Sander

medical-dental-solutions

als Favorit hinzufügen

37 Artikel verfügbar


Anzeige

Anzeige

Totalprothetik im Wandel

Die Totalprothetik galt über Jahrzehnte als die „Königsdisziplin“ der Zahntechnik. Sie ist ein Bereich, in dem klinische Erfahrung, anatomisches Verständnis und manuelles Geschick so eng miteinander verwoben sind wie in kaum einem anderen Bereich. Doch das Bild der Zahntechniker, die in akribischer Kleinstarbeit Wachsaufstellungen vornehmen und Prothesenbasen im Küvettenverfahren stopfen oder gießen, wandelt sich rasant. Und genauso sieht es mit der Abrechnung dieser Arbeiten aus.

100% digitaler Workflow bei kombinierten Versorgungen

Die zahntechnische Abrechnung komplexer implantatgestützter Suprakonstruktionen stellt regelmäßig hohe Anforderungen an die Präzision und Aktualität des gesamten Abrechnungsteams. Insbesondere die Kombination aus konventionellen und hochdigitalen Fertigungsschritten erfordert eine detaillierte und korrekte Zuordnung der Leistungspositionen, um die tatsächliche Wertschöpfung des Labors adäquat abzubilden. Die folgenden Abrechnungsbeispiele beleuchten exemplarisch die vollständige zahntechnische Abrechnung einer implantatgestützten abnehmbaren Oberkieferstegprothese.

BEL II vs. BEB 97

Die zahntechnische Abrechnung wird in Deutschland von zwei primären Abrechnungssystemen dominiert: das Bundeseinheitliche Leistungsverzeichnis (BEL II) und die Bundeseinheitliche Benennungsliste für zahntechnische Leistungen – gewerblicher Bereich (BEB 97). Beide Listen dienen der Kalkulation und Abrechnung von zahntechnischen Arbeiten, jedoch mit fundamental unterschiedlichen Ansätzen, die weitreichende Konsequenzen für Labore und Patienten/-innen haben. Während das BEL II eine stark pauschalisierte Abrechnung für Leistungen der gesetzlichen Krankenkassen darstellt, ermöglicht die BEB 97 eine detaillierte, aufwandsorientierte Kalkulation, die vorrangig für Privatleistungen Anwendung findet.

Wer kann was?

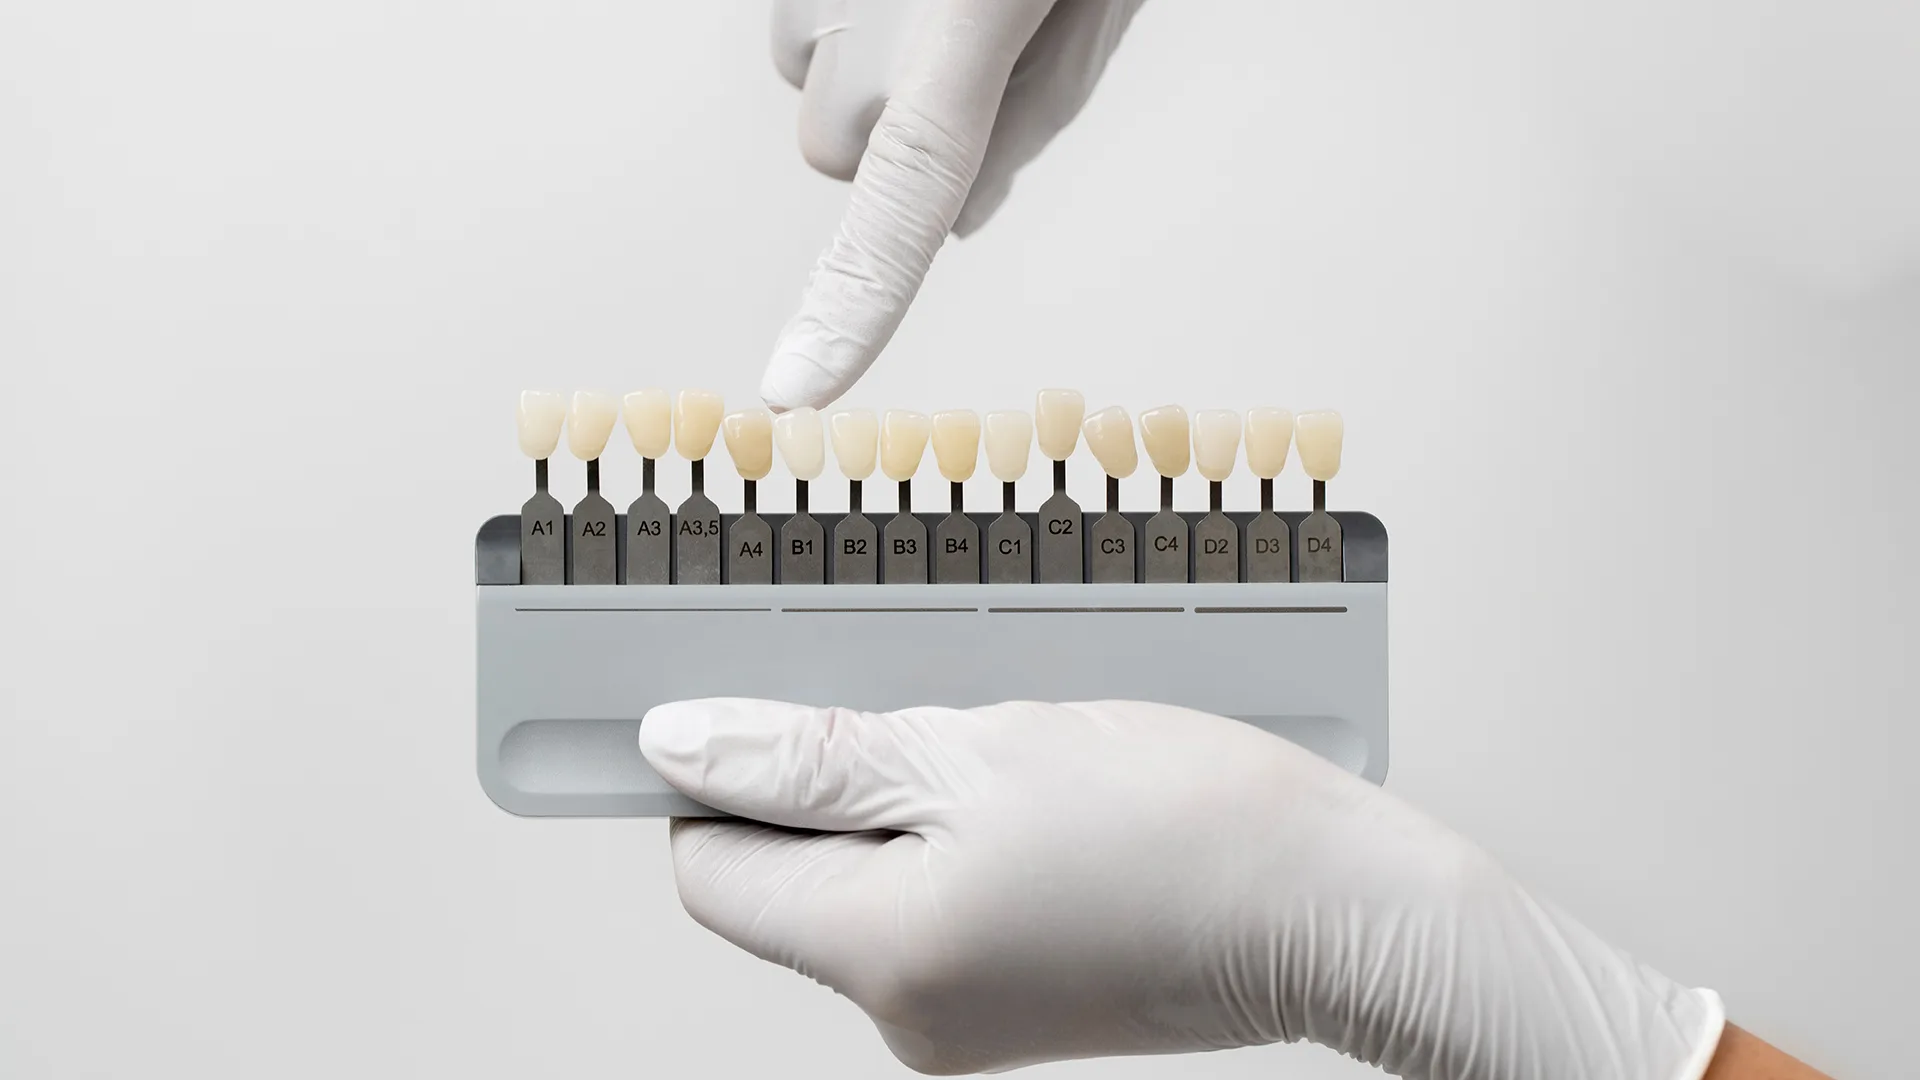
Die ästhetische und funktionelle Wiederherstellung von Zähnen spielt in der modernen Zahntechnik eine zentrale Rolle. Hierfür werden unter anderem verschiedene Verblendwerkstoffe eingesetzt, die sich hinsichtlich ihrer Materialzusammensetzung, Verarbeitungseigenschaften, mechanischen Beständigkeit und Ästhetik unterscheiden.

Implantatgetragene Stegarbeiten – konventionell oder digital?

Stegarbeiten werden häufig in der Prothetik eingesetzt, um eine stabilere und funktionellere Prothese zu schaffen. Ein Steg kann benutzt werden, um fehlende Zähne zu ersetzen und gleichzeitig die Verankerung der Prothese zu verbessern. Verschiedenste Materialien, wie Metall oder Kunststoff, kommen dabei zum Einsatz. Was es bei der Abrechnung implantatgetragener Stegarbeiten zu berücksichtigen gibt, zeigt Stefan Sander anhand zweier Abrechnungsbeispiele.

3D-Druck – nicht vor der Abrechnung drücken

Innerhalb der digitalen Fertigungsprozesse findet der 3D-Druck immer mehr Anwendungsgebiete. Allerdings ist die Erstellung der passenden Leistungen zu den erbrachten Arbeitsschritten abrechnungstechnisch nicht immer klar. Welche Leistungen entstehen in diesem Zusammenhang und welche werden über die herkömmlichen BEB-Leistungen abgedeckt? Was es zu berücksichtigen gilt, zeigt Abrechnungsexperte Stefan Sander.

Die Kunst der Kostenstundensatzermittlung

In einer Zeit, in der Effizienz und Rentabilität entscheidend sind, ist die korrekte Ermittlung des Kostenstundensatzes von zentraler Bedeutung. Labore und Praxen, die ihre Aufträge erfolgreich durchführen und Wettbewerbsvorteile erlangen möchten, sollten die betreffenden Methoden und Werkzeuge kennen und einsetzen können. Vorgehensweise und Tipps für eine präzise Kostenstundensatzermittlung stellt Abrechnungsexperte Stefan Sander vor.

Digitale Leistungen – mehr Durchblick bei der Abrechnung

Im Bereich der zahnärztlichen und zahntechnischen Leistungen ist der digitale Herstellungsprozess fest etabliert. Dennoch sind die diesbezüglichen Abrechnungsmöglichkeiten nicht immer klar, da aufgrund der vielfältigen Anwendungsvarianten eine pauschale Abrechnung nahezu unmöglich ist. Abrechnungsexperte Stefan Sander erläutert, wie man vorgehen kann.

Anzeige
Anzeige