


 Entdecke CME Artikel
 Entdecke Artikel mit Download

|
Getting your Trinity Audio player ready...
|
Wer seinen Markt versteht, kann seine Zukunft aktiv gestalten. Gute Prognosen basieren dabei auf stabilen Daten und nicht auf Bauchgefühl. Gerade die Zahntechnik ist in Deutschland stark abhängig von politischen Rahmenbedingungen: Änderungen im Leistungsrecht der gesetzlichen Krankenversicherung schlagen unmittelbar auf die Auftragslage der Labore durch. Nur wenn die Branche geschlossen auftritt und handelt, kann die Zukunft daher meiner Meinung nach erfolgreich gestaltet werden.
Die Ausgangslage ist gut. Die deutsche Zahntechnik steht für ein weltweit anerkanntes Qualitätsniveau, getragen von einer exzellenten Ausbildung und dem Meistersystem. Das Handwerk versteht es seit Langem, Kunst, Handwerk und Technik erfolgreich zu verbinden. Beleg dafür ist die hohe Anpassungsfähigkeit über Jahrzehnte hinweg: von der Prägeplatte über Ringdeckelkronen und den verlorenen Guss bis hin zum heute möglichen vollständig digitalen Workflow.
Ein Generationenwechsel steht bevor
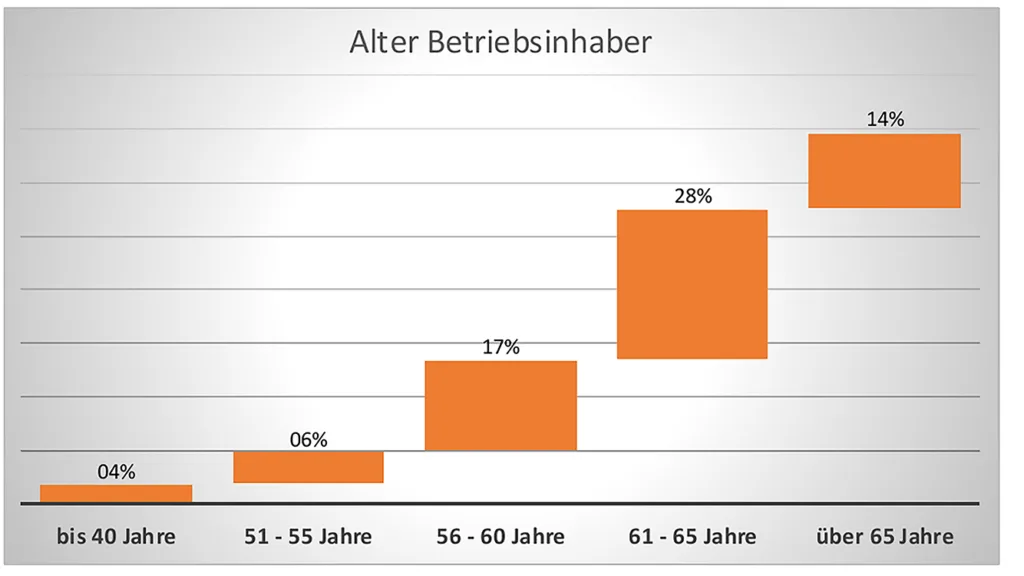
Der demografische Wandel trifft die Branche zuerst in den eigenen Reihen. Laut ZDH-Strukturumfrage 2025 sind 42 Prozent der Betriebsinhaber älter als 60 Jahre: 28 Prozent sind zwischen 61 und 65, weitere 14 Prozent bereits über 65 Jahre alt. Nur vier Prozent der Inhaber sind jünger als 40 (Abb. 1).
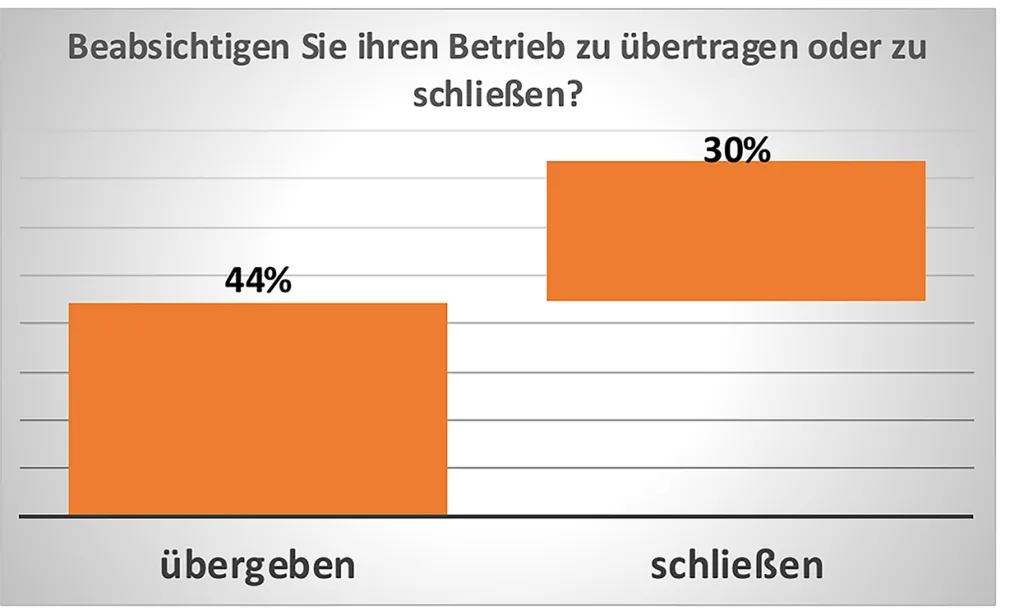
Brisant sind die Pläne der Inhaber: 44 Prozent beabsichtigen, ihren Betrieb zu übergeben – aber 30 Prozent planen schlicht die Schließung (Abb. 2). Für die Branche bedeutet das einen weiter beschleunigten Strukturwandel.
 ZDH-Strukturumfrage 2025
 ZDH-Strukturumfrage 2025
Die Betriebsstatistik zeigt diese Entwicklung deutlich: Die Zahl der zahntechnischen Betriebe sinkt seit Jahren kontinuierlich – von 9.185 im Jahr 2014 auf 6.994 im Jahr 2024, zuletzt mit Rückgängen von über drei Prozent pro Jahr. Gleichzeitig wachsen die verbleibenden Betriebe: Die Zahl der tätigen Personen je Unternehmen stieg im selben Zeitraum von 8,2 auf 10,0 (Tab. 1).
| 2014 | 2016 | 2018 | 2020 | 2022 | 2023 | 2024 | |
| Betriebe (Bund) | 9.185 | 8.894 | 8.467 | 8.002 | 7.486 | 7.240 | 6.994 |
| Tätige Personen je Unternehmen | 8,2 | 8,6 | 8,9 | 9,2 | 9,7 | 10,0 | 10,0 |
© ZDH-Betriebsstatistik / Statis
Ausbildung stabil
Einen Lichtblick bringen die Ausbildungszahlen. Mit 1.740 neu abgeschlossenen Ausbildungsverträgen im Jahr 2024 bewegt sich die Branche seit Jahren auf stabilem Niveau, der Lehrlingsbestand stieg zuletzt sogar wieder auf 5.162. Auch die bestandenen Meisterprüfungen liegen mit 197 im langjährigen Korridor.
| Berufsbildungszahlen | 2015 | 2019 | 2022 | 2023 | 2024 |
| Neue Ausbildungsverträge | 1.843 | 1.767 | 1.713 | 1.743 | 1.740 |
| Lehrlingsbestand | 5.650 | 5.365 | 5.033 | 4.992 | 5.162 |
| Bestandene Gesellenprüfungen | 1.468 | 1.183 | 1.167 | 966 | 1.016 |
| Bestandene Meisterprüfungen | 242 | 219 | 198 | 188 | 197 |
| Vertragslösungsquote (DeStatis) | 32,3 % | 36,2 % | 36,2 % | 37,3 % | 33,9 % |
© ZDH-Strukturumfrage 2025
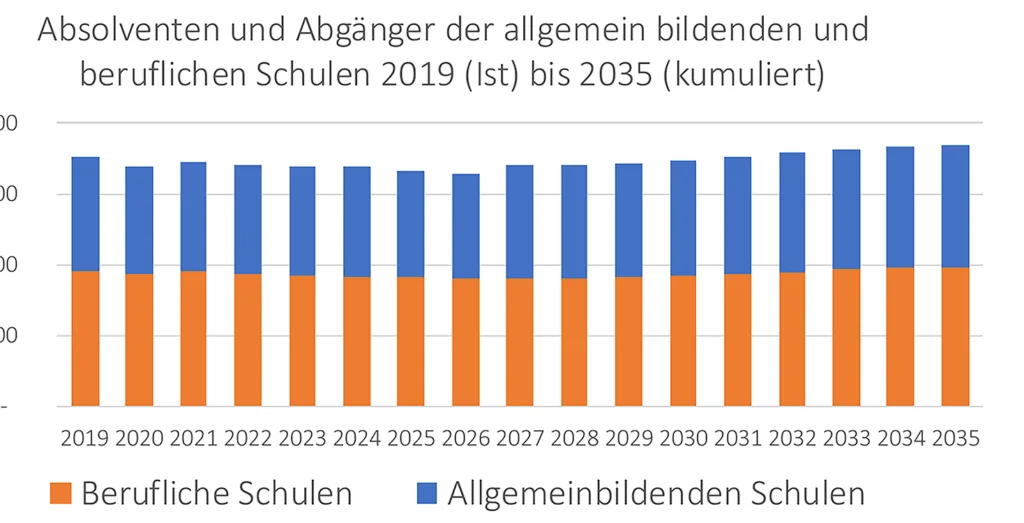
Sorgen bereitet allerdings die Vertragslösungsquote, die mit knapp 34 Prozent weiterhin hoch ist (Tab. 2).Trotz stabiler Ausbildung ist der Fachkräftemangel jedoch in den Laboren angekommen. In einer VDZI-Umfrage 2025 gaben 54 Prozent der Betriebe an, in ihrer Geschäftstätigkeit bereits durch fehlende Fachkräfte beschränkt zu sein (Abb. 3).Immerhin bricht das Potenzial an Nachwuchs nicht weg. Die Zahl von Absolventen und Abgängern der allgemeinbildenden und beruflichen Schulen bleibt nach den Prognosen bis 2035 weitgehend konstant und steigt zum Ende des Zeitraums sogar leicht an (Abb. 4). Damit ließe sich der Fachkräftemangel durch Ausbildung bewältigen – wenn die Branche als attraktiver Arbeitgeber sichtbar bleibt.
 VDZI-Umfrage 2025
Kundenseite: Zahnarztpraxen im Umbruch
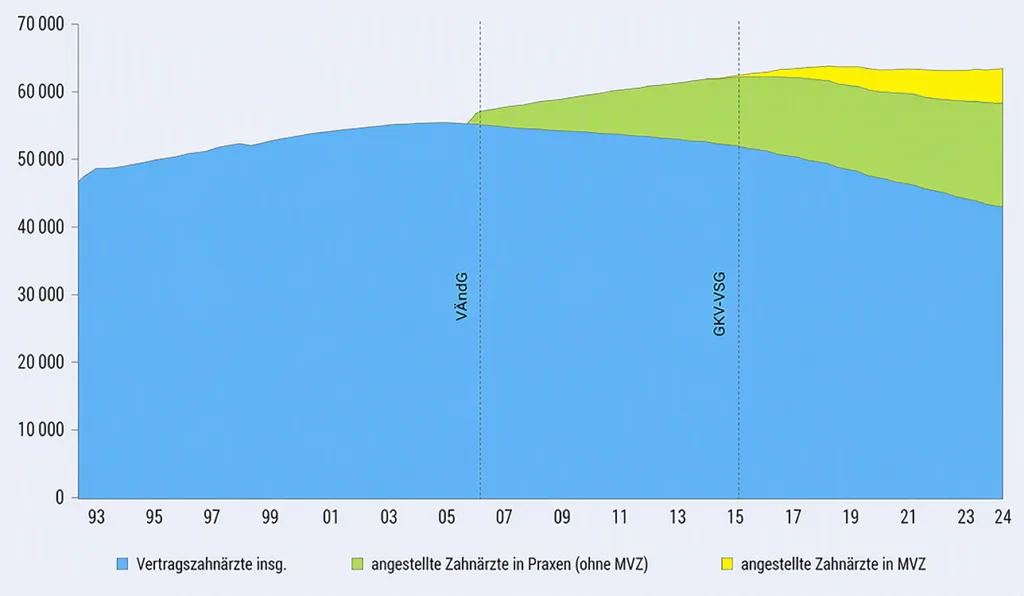
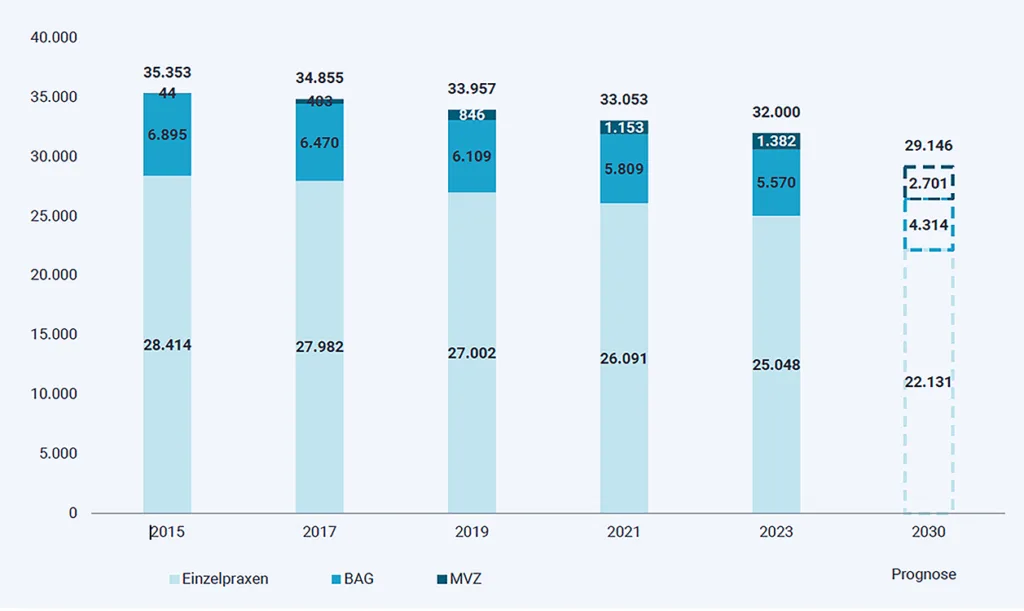
Auch auf der Abnehmerseite verändert sich die Struktur grundlegend. Aktuell stehen 43.166 niedergelassenen Vertragszahnärzten bereits 19.708 angestellte Zahnärzte gegenüber – Tendenz steigend, insbesondere in Medizinischen Versorgungszentren (MVZ) (Abb. 5). Einzelpraxen werden dagegen weniger. Ihre Zahl sank von 28.414 im Jahr 2015 auf 25.048 im Jahr 2023; für 2030 prognostiziert die KZBV nur noch 22.131 Einzelpraxen bei einer gleichzeitig wachsenden Zahl von MVZ (Abb. 6). Für Labore heißt das: weniger, aber dafür größere Kunden mit steigendem Anspruch an Organisationsqualität, wachsender Bedeutung der Anbindung an die Telematikinfrastruktur (TI) und zunehmendem Beratungsbedarf – auch bei den Innungen. Und regional stellt sich die Versorgungsfrage neu, wenn Praxen in der Fläche fehlen.
 KZBV, Aktionsplan 2025–2030
 KZBV
Wer bezahlt?
| Jahr | Gesamt (Mio. €) | GKV | PKV | Privathaushalte | Arbeitgeber |
| 2020 | 7.828 | 27,73 % | 21,81 % | 45,38 % | 4,79 % |
| 2021 | 8.626 | 29,41 % | 24,37 % | 44,45 % | 4,90 % |
| 2022 | 7.594 | 33,42 % | 24,4 % | 36,11 % | 5,75 % |
| 2023 | 7.813 | 34,4 % | 25,1 % | 34,4 % | 5,7 % |
© Sparkasse, Branchenreport 2023, Dentallabore
Ein Blick auf die Finanzierung zeigt die Verschiebung der Lasten. Von den rund 7,8 Milliarden Euro Gesamtvolumen im Jahr 2023 trug die GKV 34,4 Prozent, die PKV 25,1 Prozent, die Privathaushalte ebenfalls 34,4 Prozent und die Arbeitgeber 5,7 Prozent. Es fällt auf, dass der GKV-Anteil seit 2020 (27,7 Prozent) deutlich gestiegen ist, während der Eigenanteil der Privathaushalte von über 45 Prozent auf gut ein Drittel gesunken ist (Tab. 3).
Digitalisierung als Motor der Qualitätsentwicklung
Die Digitalisierung ist längst zum Qualitätstreiber geworden. CAD/CAM steigert Präzision und Reproduzierbarkeit, Intraoralscanner und digitale Abformung setzen neue Standards. Der 3D-Druck etabliert sich bei Schienen, Modellen und Provisorien, digitale Prozessketten verkürzen die Durchlaufzeiten. Labore entwickeln sich zunehmend zu datenbasierten Dienstleistern.
Je nach Auftrag erwachsen daraus Chancen für schnellere Abläufe und planbare Ergebnisse, neue Rollen als Design-Dienstleister, Remote-CAD und Kooperationen sowie eine höhere Wirtschaftlichkeit durch Automatisierung. KI-gestützte Konstruktionen – etwa über Zahnbibliotheken, automatische Set-ups und Morphing als Unterstützung – stehen vor der breiten Einführung.
Der Megatrend birgt aber auch Risiken. So stehen mitunter hohe Investitionskosten an, die Systeme werden immer komplexer und es droht die Gefahr von Qualitätsverlust bei einer überhasteten bzw. nicht durchdachten Digitalisierung. Außerdem wächst der Wettbewerb durch industrielle Angebote und große Plattformen.
Patienten von morgen
Auch auf Patientenseite verändert die Demografie den Markt. Die über 65-Jährigen werden zur wichtigsten Patientengruppe. Das bedeutet mehr Prothetik, mehr kombinierten Zahnersatz und mehr Implantologie. Zugleich stellt die zunehmende Multimorbidität älterer Patienten höhere Anforderungen an die Versorgung – bei gleichzeitig wachsendem Wunsch nach Ästhetik und Komfort.
KI kann die Produktivität steigern – mit einer großen Betonung des Wörtchens „kann“ – und hilft, den Fachkräftemangel abzufedern. Kleine Labore müssen sich spezialisieren und kooperieren; Kooperationen können aber auch für größere Betriebe sinnvoll sein, denn für die Versorgung in der Fläche werden andere, neuere Konzepte benötigt.
Ausblick
Aus den zu erwartenden Trends lassen sich aus meiner Sicht fünf konkrete Handlungsempfehlungen zur Bewältigung der Zukunftsaufgaben im Zahntechniker-Handwerk formulieren:
- Digitalisierung strategisch planen, nicht impulsiv.
- Personalbindung und Ausbildung stärken.
- Produktion teilen: Fräszentren und Netzwerke nutzen.
- Den Fokus auf Qualität und Kommunikation legen statt auf den Preis.
- Politische Interessen vertreten und sichtbar machen.
Die Zahntechnik hat eine starke Basis, um die genannten Megatrends als Chance zu nutzen. Hier ist das strategische Handeln der gesamten Branche gefordert. Ein geschlossener Auftritt aller zahntechnischen Betriebe mit einer starken Vertretung in den Innungen und im VDZI ist aus meiner Sicht unerlässlich. Auch die Vertretung aller Gesundheitshandwerke in der gemeinsamen Arbeitsgemeinschaft unter dem Dach des Handwerksverbandes bleibt mit Blick auf die gesamtwirtschaftlichen Entwicklungen in Deutschland und Europa wichtig.

 Mit Google einloggen
 Mit Facebook einloggen
Keine Kommentare.